Ngày 4/5/2025, Tổng Bí thư Tô Lâm đã ký ban hành Nghị quyết số 68-NQ/TW của Bộ Chính trị về phát triển kinh tế tư nhân trong giai đoạn mới.
Nghị quyết đánh dấu bước tiến quan trọng khi:
- Khẳng định vai trò động lực của kinh tế tư nhân trong nền kinh tế thị trường định hướng XHCN.
- Chỉ rõ nguyên nhân cản trở sự phát triển của khu vực tư nhân.
- Đưa ra mục tiêu cụ thể với các chỉ tiêu định lượng (về GDP, việc làm, số lượng doanh nghiệp…) cùng 8 nhóm nhiệm vụ và giải pháp nhằm hiện thực hóa.
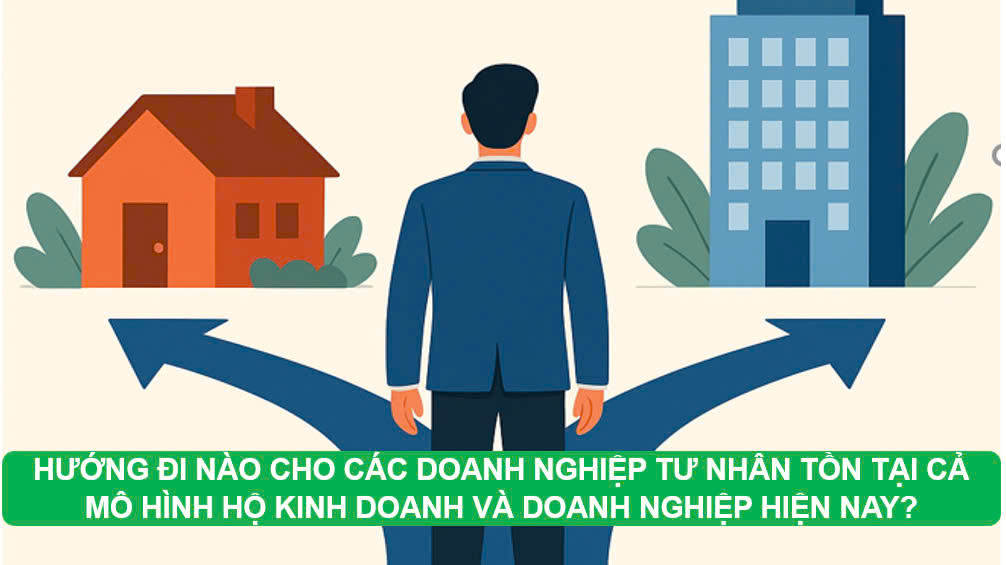
Hiện nay, khu vực kinh tế tư nhân ở Việt Nam chủ yếu hoạt động dưới hai mô hình:
- Hộ kinh doanh (HKD): trong đó có 2 hình thức là HKD đóng thuế theo phương pháp khoán và HKD đóng thuế theo phương pháp kê khai
- Doanh nghiệp: có thể phân chia (i) theo loại hình DN tư nhân, Công ty TNHH, Công ty cổ phần, Công ty hợp danh; hay (ii) theo quy mô chủ yếu dựa trên số lao động và doanh thu hoặc tổng nguồn vốn, bao gồm Doanh nghiệp siêu nhỏ, Doanh nghiệp nhỏ, Doanh nghiệp vừa và Doanh nghiệp lớn (cụ thể tại Nghị định số 80/2021)
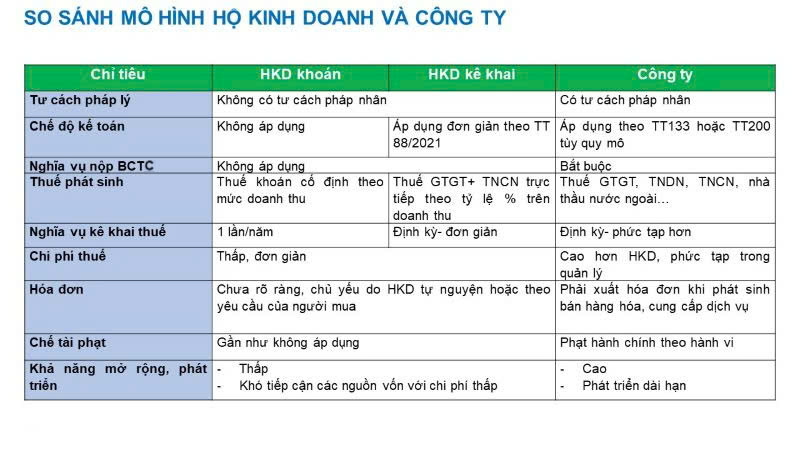
-
Nếu mục tiêu là tối ưu chi phí, linh hoạt, hoạt động nhỏ lẻ: Hộ kinh doanh là lựa chọn hợp lý.
-
Nếu mục tiêu là phát triển lâu dài, minh bạch, mở rộng thương hiệu hoặc tiếp cận vốn: Doanh nghiệp là lựa chọn bắt buộc.
Nghị quyết 68 đề xuất thu hẹp khoảng cách và xóa bỏ sự chênh lệch giữa HKD và DN thông qua các chính sách cụ thể:
1. Xóa bỏ hình thức thuế khoán (trước 2026)- Tất cả HKD phải chuyển sang phương pháp kê khai thay vì được lựa chọn.
- Bắt buộc sử dụng hóa đơn điện tử có kết nối với cơ quan thuế (Nghị định 70/2025).
- Các HKD lớn sẽ phải áp dụng chế độ kế toán, kê khai, và chịu thanh kiểm tra như doanh nghiệp.
- Áp dụng thuế suất TNDN ưu đãi: 15% cho DN siêu nhỏ, 17% cho DN nhỏ (so với 20% thông thường).
- Miễn lệ phí môn bài.
- Miễn thuế TNDN trong 3 năm đầu thành lập.
- Miễn phí dịch vụ hỗ trợ như phần mềm kế toán, tư vấn pháp lý, đào tạo quản trị...
- Phạt hành vi không xuất hóa đơn, xuất sai hóa đơn, hoặc không kết nối dữ liệu với cơ quan thuế.
✅ Chọn mô hình phù hợp với mục tiêu dài hạn: Nếu định hướng phát triển thương hiệu, mở rộng hoạt động và tiếp cận vốn, nên chuyển đổi sang doanh nghiệp.
✅ Lên kế hoạch chuyển đổi hợp lý: Tận dụng các chính sách hỗ trợ giai đoạn 2025–2026 để chuyển đổi một cách hiệu quả và tiết kiệm chi phí.
✅ Tái cấu trúc hệ sinh thái kinh doanh nếu đang tồn tại song song mô hình HKD và DN: Đồng bộ hóa để tối ưu quản trị, tài chính và tuân thủ pháp luật.
✍️ Kết luậnViệc chuyển đổi từ HKD lên doanh nghiệp không chỉ là bước tiến phù hợp với yêu cầu của Nhà nước mà còn là cơ hội để các chủ kinh doanh nâng tầm hoạt động, tiếp cận thị trường và nguồn vốn tốt hơn. Nắm bắt chính sách, hành động đúng thời điểm sẽ là lợi thế cạnh tranh trong hành trình phát triển bền vững.
Thông tin liên hệ:
-
Địa chỉ: Tầng 3, số 66-68, đường Nguyễn Thị Út, phường 1, TP. Vĩnh Long, tỉnh Vĩnh Long
-
Hotline: (02703) 608 868 - DVKH: 0948 060689
-
Email: dvketoanthue360@gmail.com
-
Website: www.ketoanthue360.vn